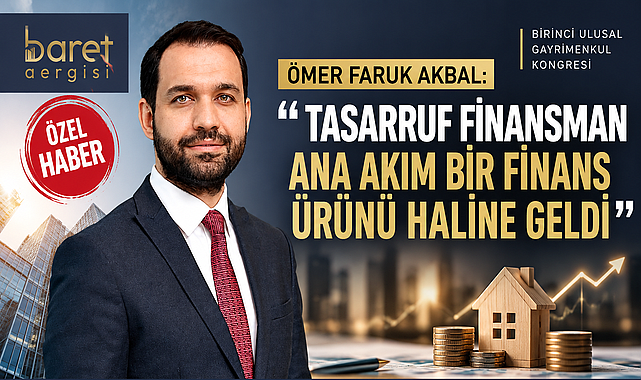
1. Ulusal Gayrimenkul Kongresi kapsamında düzenlenen “Gayrimenkul Sektöründe Finansman ve Yeni Araçlar” panelinde konuşan Fuzul Holding Yönetim Kurulu Üyesi Ömer Faruk Akbal, gayrimenkul sektörünün gözle fark edilemeyecek şekilde yavaş hareket eden ancak değişim yaşayan bir sektör olduğunu söyledi.
Yapay zekâ çağında, otomatikleşmiş ve robotik sistemlerin konuşulduğu, uzayda kolonilerin gündeme geldiği ve ulaşım alanında çok farklı fikirlerin tartışıldığı bir dönemde bazı sektörlerin çok hızlı, bazı sektörlerin ise daha yavaş değiştiğini belirten Akbal, gayrimenkul sektöründeki değişimin de zaman içerisinde belirginleşeceğini ifade etti.Akbal, “Gayrimenkulle ilgili ne kadar alışkanlığımız varsa bunların büyük ölçüde değişeceği bir döneme doğru gidiyoruz” dedi.Kırılmanın ne zaman gerçekleşeceğine ilişkin net bir fikrinin olmadığını belirten Akbal, ancak bu kırılmanın gözle yakalanabileceğini söyledi. Dünyadaki ekonomik yapının ve toplumdaki sermaye yapısının değişimini doğru anlamanın önemine dikkat çeken Akbal, bu değişime göre hizalanılması gereken bir dönemden geçildiğini ifade etti.Sermayenin iş gücündeki payındaki değişimlere ve zenginlerin son yıllarda servetlerini artırmasına ilişkin raporlara değinen Akbal, sermaye tarafında ciddi bir kütleleşme ve toplanma olduğunu, bunun da orta gelirde ciddi bir erimeye neden olduğunu söyledi.Akbal, servet transferlerinin ortaya çıktığını belirterek, üretim yapan ticari müesseselerin sermayenin yoğunlaştığı yüksek gelirli işlere veya daha yoğun talebin bulunduğu ancak tasarrufların daha düşük olduğu kitlelere yönelmek durumunda kaldığını ifade etti. Bu nedenle organizatörlerin hedef kitlelerini yeniden gözden geçirdiğini söyledi.“Tasarruf finansman ana akım bir finans ürünü haline geldi”
Tasarruf finansman sektörüne 1992 yılında başladıklarını belirten Akbal, sektörün geçtiğimiz beş yıl içerisinde regülasyonlar, kanun, düzenlemeler ve yönetmeliklerle belirli bir kitleye ve olgunluğa ulaştığını söyledi.Bugün sektörde her ay yaklaşık 120 bine yakın kişinin tasarruf finansman sektörüne başvurduğunu belirten Akbal, tasarruf finansmanın ana akım bir finans ürünü haline geldiğini ifade etti.Akbal, tasarruf finansmanın faizsiz bir finansal ürün olarak bilindiğini belirterek, gayrimenkul ediniminin yalnızca Türkiye'nin değil, bütün dünya coğrafyalarının ciddi bir kültürel anlamda binlerce yıla sahip bir geleneği olduğunu söyledi.Finansmana erişimin son yıllarda zorlaşmasıyla birlikte sermaye piyasalarının güçlü bir alternatif olarak masada olamadığını belirten Akbal, tasarruf finansmanın bu alanda belli ölçüde bir kırılma oluşturduğunu ifade etti. Ancak sektörün hâlâ sermaye piyasalarından hak ettiği finansal kolaylığı elde edemediğini söyledi.“Türkiye'den çıkan bir finansman ürününü yurt dışına ihraç etmek istiyoruz”
Akbal, geçtiğimiz günlerde bir Proje Gayrimenkul Yatırım Fonu sertifikası verdiklerini belirterek, bunun dışarıdan özel bir şirketin haklarının bulunduğu ilk PGF ihracı olduğunu söyledi.Sözleşme yapısı üzerinde yaklaşık bir buçuk yıl çalıştığını belirten Akbal, Türkiye'deki PGF düzenlemesinin ilk ülkelerdeki örnekler dikkate alındığında vatandaşın konutlara erişimini kolaylaştıracak kitleselleştirilmiş bir ürün olarak tasarlanmasına rağmen, fiili olarak nitelikli yatırımcıların hak sahibi olabileceği bir ürün olarak ortaya çıktığını ifade etti.Tasarruf fonu alanında gerçekleştirdikleri çalışmalarla piyasada ürünü sahada deneyimleme imkânı bulduklarını belirten Akbal, kendilerinin öğrenmesinin yanı sıra bundan sonra bu işe girecek başka kurumların da bu deneyimlerden yararlanmasını amaçladıklarını söyledi.Önümüzdeki dönemdeki yeni hikâyelerinin tasarruf finansman ürününü doğru coğrafyalara ihraç etmek olduğunu belirten Akbal, “Biz hep yurt dışından ortaya çıkmış ürünlerin, modellerin Türkiye'ye geldiğini konuştuk. İstiyoruz ki bizim bu modellerle Türkiye'den çıkmış bir ürünü, bizim kültürümüzle yoğrulmuş bir finansman ürününü yurt dışında doğru ülkelere uyarlama suretiyle ihraç etmek olacaktır” dedi.“Bu ürün milli bir ürün”
Tasarruf finansman sisteminin güçlü tarafları ve geliştirilmesi gereken yönlerine ilişkin değerlendirmelerinde Akbal, kanun düzenlemeleriyle birlikte kamu iradesinin önemli olduğunu söyledi.Ürünün arkasında durulması, büyütülmesi, yanlış yapan firmaların ayıklanması ve hata yapacak unsurların denetim ve düzenlemelerle kontrol altına alınması gerektiğini belirten Akbal, tasarruf finansmanını toplumsal bir ürün olarak değerlendirdi.Akbal, “Bu aslında toplumsal bir ürün. Belki sizlerin kuruculuğunu yaptığı ama hep beraber olduğumuz bir ürün. O yüzden ben bunu milli bir ürün olarak görüyorum” ifadelerini kullandı.“Konutun belli bir parçasına erişebilmeli”
Tasarruf finansman ürününün yalnızca konut tarafında ve konutun tapusunu finanse eden bir ürün olmasının sınırlayıcı olduğunu belirten Akbal, konutun belli bir parçasına erişilebilmesi gerektiğini söyledi.Konutun artık “ya hep ya hiç” anlayışıyla ele alınamayacağını ifade eden Akbal, insanların konut için daha erken yaşlarda birikim yapmaya başlayabilmesi ve konutun belli oranına sahip olabilmesi gerektiğini belirtti.Akbal, konutun sıfır ve yüz noktasından çıkarılarak farklı oranlarda erişimi mümkün kılan bir ürün haline getirilebilmesi gerektiğini, bu noktada sermaye piyasalarının önemli bir düzenleyici unsur olacağını söyledi.“Vatandaşı projeye en başında dahil etmemiz gerekiyor”
Mevcut sistemlerin büyük ölçüde mevcut bir gayrimenkulü almak üzerine kurulduğunu belirten Akbal, tasarruf finansmanları, proje yatırım fonları ve kademeli alımlar gibi sistemlerin bir araya getirilerek vatandaşın projeye kademeli biçimde entegre olduğu bir ekosistem kurulabileceğini söyledi.Böyle bir modelin Türkiye'de ölçeklenebileceğini belirten Akbal, bankalarda ve para piyasası fonlarında milyonlarca liralık sermaye bulunduğunu ifade ederek, bu kaynakların neden konut projelerine gelmediğinin sorgulanması gerektiğini söyledi.Konut projelerinin arsa alımından anahtar teslimine kadar minimum dört, ortalama beş, bazı durumlarda ise altı-yedi yıla kadar uzayabildiğini belirten Akbal, Türkiye gibi enflasyon baskısı bulunan ve öngörülebilirlik konusunda zorlanılan bir ekonomide bir paranın beş yıllığına emanet alınmasının kolay olmadığını ifade etti.Bu nedenle vatandaşın projelere en başında dahil edilmesi gerektiğini belirten Akbal, sermayeye dahil olma, konuta dahil olma, ortaklıklar, aşamalı konut ve paylı mülkiyet gibi modellerin değerlendirilebileceğini söyledi.Akbal, vatandaşın projeye son aşamada dahil olması halinde arsa maliyetinin yükseldiğini ve finansman koşullarının değiştiğini belirterek, sektör açısından beş yıl sonrasını öngörmenin zorluğuna dikkat çekti.“Bütün sistemlerin temelinde güven var”
Gayrimenkul sektöründe yeni finansman sistemlerinin hayata geçirilmesindeki en büyük unsurun güven olduğunu belirten Akbal, “Bütün bu konuştuğumuz sistemlerin temelinde bir tane sistem var: güven” dedi.Güvenin sağlanamaması halinde tasarruf finansmanının, sermaye piyasalarının ve konut gelişiminin de zarar göreceğini ifade eden Akbal, kamunun görevinin itibarı korumak olduğunu söyledi.Türkiye'nin başka ülkelerdeki düzenlemeleri doğrudan alıp uygulamak yerine, kendi şartlarına uygun modeller geliştirmesi gerektiğini belirten Akbal, özel sektör ve sivil toplum kuruluşlarıyla iş birliği yapılmasının önemine dikkat çekti.Akbal, Türkiye'nin kendi gerçekliği doğrultusunda, dönemin ruhuna uygun düzenlemeler yapması gerektiğini ifade ederek, bu noktada hükümete, Ticaret Bakanlığı'na, 21. Komite'ye, başkana ve sektör paydaşlarına önemli görevler düştüğünü söyledi.Akbal, “Buradaki know-how'ı, tecrübeyi bizim kamuyla buluşturmaktan başka çaremiz yok” dedi.